
Impozitele și taxele locale: rolul lor în bugetele comunității
Această lucrare a fost verificată de profesorul nostru: 5.09.2026 la 12:18
Tipul temei: Referat
Adăugat: 2.09.2026 la 5:56
Rezumat:
Descoperă rolul impozitelor și taxelor locale în bugetele comunității și vezi cum susțin serviciile publice și dezvoltarea locală în România.
Impozitele și taxele locale – sursă esențială de finanțare pentru comunitățile din România
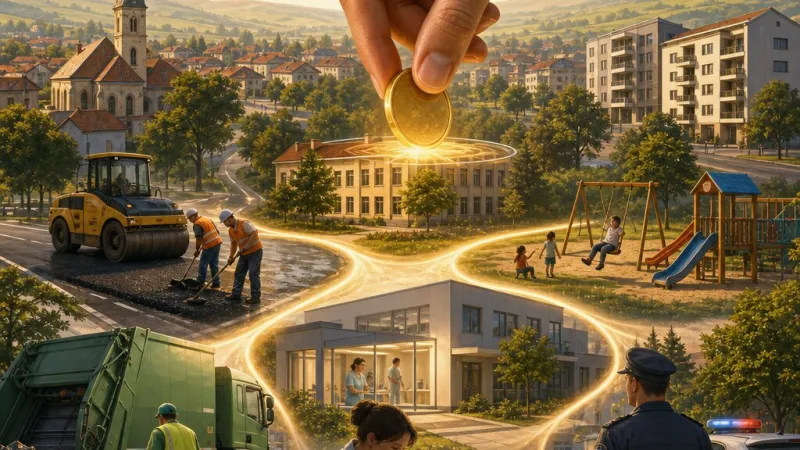
În orice stat modern, discuția despre impozite și taxe nu poate fi separată de ideea de viață în comunitate. Oricât de neplăcut ar părea uneori pentru contribuabil să achite anumite sume către bugetul public, realitatea este că fără aceste resurse financiare administrația nu ar putea funcționa, iar serviciile de care beneficiem zi de zi s-ar degrada rapid. La nivel local, această legătură este chiar mai vizibilă decât la nivel central. Cetățeanul vede direct strada pe care circulă, școala din cartier, iluminatul public, parcul, piața agroalimentară, curățenia orașului sau a comunei, precum și modul în care primăria răspunde nevoilor comunității. Toate acestea depind, într-o măsură importantă, de existența unor venituri stabile la bugetul local.Bugetele locale reprezintă baza financiară a funcționării comunelor, orașelor, municipiilor, sectoarelor municipiului București și județelor. Din aceste bugete se susțin cheltuieli necesare pentru interesul public local: întreținerea infrastructurii, salubritatea, unele servicii sociale, activitățile culturale, sprijinul pentru învățământul preuniversitar, ordinea publică locală sau lucrările de utilitate publică. O parte importantă a acestor venituri provine din impozite și taxe locale, adică din acele obligații bănești pe care persoanele fizice și juridice le datorează către unitatea administrativ-teritorială în care locuiesc, dețin bunuri sau desfășoară activități.
Tema este relevantă nu doar pentru specialiștii în economie sau administrație, ci și pentru elevi și studenți. Înțelegerea impozitelor și taxelor locale formează o cultură civică sănătoasă. Un tânăr care înțelege de ce se plătește impozitul pe locuință, de ce există taxe pentru anumite autorizații sau de ce primăria urmărește colectarea veniturilor proprii va deveni, cel mai probabil, un cetățean mai responsabil. În fond, relația dintre contribuabil și administrația locală este una concretă și directă: cetățeanul plătește, iar comunitatea trebuie să beneficieze de servicii mai bune.
Teza care se desprinde de aici este clară: impozitele și taxele datorate bugetelor locale sunt fundamentale pentru autonomia financiară a administrațiilor locale, iar stabilirea și colectarea lor echitabilă influențează în mod direct calitatea vieții și dezvoltarea comunităților din România.
Delimitări conceptuale: impozit și taxă
Pentru a înțelege mecanismul fiscal local, este necesară mai întâi delimitarea dintre noțiunile de impozit și taxă. De multe ori, în vorbirea curentă, cele două cuvinte sunt folosite aproape ca sinonime. Totuși, din punct de vedere juridic și financiar, ele nu desemnează exact același lucru.Impozitul este o obligație bănească stabilită prin lege, cu caracter obligatoriu, definitiv și nerambursabil, datorată de persoanele fizice sau juridice, fără existența unei contraprestații directe și imediate din partea autorității publice. Cu alte cuvinte, atunci când o persoană plătește impozitul pe clădire sau pe teren, nu primește în schimb un serviciu punctual, individualizat, în chiar momentul plății. Suma merge la bugetul local și contribuie la finanțarea nevoilor generale ale comunității.
Taxa, în schimb, este asociată de regulă unui serviciu, unui act administrativ sau unei utilizări determinate a domeniului public. Dacă cineva solicită un certificat de urbanism, o autorizație de construire sau ocupă temporar un spațiu public pentru o terasă sezonieră, va datora o taxă. Aici există o legătură mai clară între suma plătită și prestația oferită de administrație.
Această diferență nu este doar teoretică. Ea are importanță practică în înțelegerea modului în care se formează veniturile locale. Impozitele asigură baza constantă a finanțării, iar taxele completează aceste venituri în funcție de serviciile și activitățile administrative desfășurate la nivel local.
Rolul bugetelor locale în administrația publică din România
Bugetul local este documentul financiar prin care sunt prevăzute, pe de o parte, veniturile ce urmează a fi încasate și, pe de altă parte, cheltuielile ce vor fi efectuate într-un anumit an bugetar. El reflectă, în fond, prioritățile unei administrații locale. Dacă într-o localitate accentul cade pe modernizarea străzilor, se vor vedea alocări în această direcție. Dacă nevoia principală este extinderea rețelei de apă și canalizare sau reabilitarea școlilor, aceste obiective vor apărea în structura cheltuielilor.O comunitate nu poate depinde exclusiv de sumele transferate de la bugetul de stat. Desigur, în România există mecanisme de echilibrare și de sprijin pentru unitățile administrativ-teritoriale cu resurse reduse, însă autonomia locală reală presupune și venituri proprii. Acestea oferă stabilitate, permit planificarea investițiilor și dau autorităților locale posibilitatea de a stabili priorități adecvate specificului zonei.
Legătura dintre colectarea fiscală și calitatea serviciilor publice este una directă. Cu cât primăria reușește să colecteze mai eficient impozitele și taxele, cu atât cresc șansele ca localitatea să poată întreține drumurile, să repare trotuarele, să modernizeze unitățile de învățământ sau să susțină activități culturale. Nu este întâmplător că în localitățile unde baza fiscală este mai solidă se observă adesea și un nivel mai bun al infrastructurii sau o capacitate administrativă mai mare.
Principalele impozite datorate bugetelor locale
Dintre impozitele locale, un loc central îl ocupă impozitul pe clădiri. Acesta se datorează pentru proprietatea asupra unei clădiri, fie că este vorba despre locuințe, spații comerciale, sedii de firmă sau alte construcții. Importanța lui este foarte mare deoarece reprezintă una dintre cele mai stabile surse de venit pentru bugetele locale. Spre deosebire de alte resurse care pot varia puternic, existența clădirilor asigură o bază fiscală relativ constantă.Baza de calcul poate depinde de tipul clădirii, de destinația ei, de suprafață, de valoarea impozabilă și de alte criterii prevăzute de legislația fiscală. În practică, diferențele dintre clădirile rezidențiale și cele nerezidențiale sunt relevante, mai ales în cazul persoanelor juridice sau al proprietăților folosite în scop economic. Într-un oraș universitar precum Cluj-Napoca, Iași sau Timișoara, unde există multe spații comerciale, sedii de firme, birouri și locuințe închiriate, acest impozit are o pondere importantă. În mediul rural, chiar dacă sumele individuale sunt mai mici, numărul gospodăriilor poate face din impozitul pe clădiri o resursă semnificativă pentru comună.
La fel de important este impozitul pe teren. Acesta se aplică terenurilor intravilane și extravilane, terenurilor agricole, curților-construcții, terenurilor din zone rezidențiale sau economice. Nivelul său depinde de categoria de folosință, amplasare, suprafață, rangul localității și zonarea stabilită de autorități. În România, unde structura proprietății funciare are rădăcini istorice complexe, de la reforma agrară la colectivizare și apoi la reconstituirea dreptului de proprietate după 1990, evidența terenurilor are o importanță deosebită. Nu este vorba doar despre încasări, ci și despre clarificarea patrimoniului local și stimularea folosirii eficiente a terenului.
Într-o comună agricolă din Câmpia Română sau din Moldova, terenurile agricole și curțile gospodăriilor reprezintă o parte importantă a bazei fiscale. În schimb, în zonele periurbane, unde localitățile se extind prin construcția de noi cartiere de case, terenurile construibile pot genera venituri tot mai mari de la an la an. Fenomenul se observă în jurul unor mari orașe precum București, Brașov, Sibiu sau Oradea.
Un alt impozit esențial este cel pe mijloacele de transport. Acesta se datorează pentru autoturisme, motociclete, autobuze, camioane și alte vehicule înmatriculate sau înregistrate. Logica sa fiscală este legată de caracteristicile tehnice ale vehiculului: capacitatea cilindrică, masa totală, numărul de axe sau alte criterii prevăzute de lege. În localitățile cu un parc auto numeros, veniturile din acest impozit pot fi considerabile. De asemenea, el are și o dimensiune de responsabilizare, întrucât utilizarea mijloacelor de transport presupune și o presiune asupra infrastructurii rutiere.
Alte taxe și venituri locale
Pe lângă aceste impozite majore, bugetele locale sunt alimentate și de numeroase taxe. Taxele pentru eliberarea certificatelor, avizelor și autorizațiilor ocupă un loc important. Un cetățean care dorește să construiască o locuință, să modifice o clădire sau să desfășoare anumite activități economice intră în contact cu aceste obligații. Taxa este justificată prin activitatea administrativă necesară emiterii documentelor respective.Există apoi taxe pentru utilizarea temporară a spațiului public. Acestea apar în situația ocupării trotuarelor sau piețelor de către terase, chioșcuri, activități comerciale temporare, organizarea de evenimente locale sau efectuarea unor lucrări. În multe orașe turistice din România, asemenea venituri capătă o pondere mai mare în sezonul estival sau cu ocazia festivalurilor și târgurilor locale.
Taxele speciale pot fi instituite pentru anumite servicii concrete organizate la nivel local. În practică, se întâlnesc formule legate de salubritate sau alte servicii comunitare, în măsura în care cadrul legal și hotărârile autorităților locale permit acest lucru. Lor li se adaugă amenzi, majorări și penalități pentru întârzieri, care, deși nu sunt impozite în sens strict, contribuie la disciplina fiscală și completează veniturile locale.
Cine plătește aceste obligații fiscale?
Obligațiile fiscale locale sunt suportate atât de persoane fizice, cât și de persoane juridice. Persoanele fizice plătesc, de regulă, impozitul pe locuință, pe teren, pe mijloacele de transport și diferite taxe atunci când solicită servicii administrative. Pentru majoritatea cetățenilor, acestea sunt formele cele mai vizibile ale raportului fiscal cu administrația locală.Persoanele juridice au, de obicei, o contribuție mai mare, deoarece dețin clădiri, terenuri, vehicule, folosesc infrastructura locală și desfășoară activități economice. Prezența firmelor într-o localitate poate mări semnificativ baza de impozitare. Tocmai de aceea, localitățile care reușesc să atragă investiții și activități comerciale își consolidează și autonomia financiară.
Stabilirea și colectarea impozitelor locale
În sistemul românesc, consiliul local are un rol important în stabilirea nivelului unor taxe și cote, în limitele prevăzute de lege. El poate aproba facilități, reduceri sau anumite ajustări, în funcție de politica fiscală locală și de situația comunității. Nu este vorba de o libertate absolută, ci de una exercitată în cadrul legal național.Primăria, prin compartimentul de impozite și taxe, se ocupă de evidența contribuabililor, calculul obligațiilor, emiterea deciziilor de impunere, încasarea sumelor și urmărirea debitelor restante. Aici se vede diferența dintre o administrație eficientă și una slab organizată. O bază de date actualizată, personal instruit și proceduri clare pot crește gradul de colectare fără a împovăra nejustificat contribuabilul.
Un rol crucial îl are cadastrul și, în general, evidența corectă a proprietăților. Fără identificarea precisă a terenurilor, clădirilor și vehiculelor, administrația nu poate colecta eficient. România a întâmpinat adesea dificultăți în acest domeniu, mai ales în mediul rural, unde situația proprietăților a fost mult timp neclară sau incomplet înregistrată. Lipsa actualizării datelor, neconformarea unor contribuabili sau capacitatea administrativă redusă a unor comune mici sunt probleme reale care afectează veniturile locale.
Factorii care influențează nivelul veniturilor locale
Veniturile locale depind de mai mulți factori. În primul rând, contează numărul contribuabililor. O localitate mare, cu populație numeroasă și cu activitate economică dezvoltată, va avea în mod firesc încasări mai mari decât o comună mică și îmbătrânită demografic.În al doilea rând, structura economică este decisivă. Orașele cu industrie, servicii, comerț și construcții dispun de o bază fiscală mai diversificată. În mediul rural, unde economia poate fi mai puțin dinamică, veniturile provin mai ales din gospodării și terenuri.
Gradul de urbanizare influențează și el nivelul încasărilor. În orașe apar frecvent taxe pentru utilizarea spațiului public, pentru diverse autorizații sau pentru activități comerciale, în timp ce în sate aceste venituri sunt mai reduse. Apoi, corectitudinea evidenței fiscale este esențială: o administrație care își actualizează periodic datele și colaborează eficient cu alte instituții colectează mai bine.
Nu în ultimul rând, comportamentul contribuabililor are o mare importanță. Dacă cetățenii au încredere că banii sunt bine folosiți, sunt mai dispuși să plătească la timp. Când observă risipă, lipsă de transparență sau lucrări de slabă calitate, rezistența față de fiscalitate crește.
Un posibil studiu de caz: o comună românească în schimbare
Pentru a înțelege mai concret mecanismul, ne putem imagina cazul unei comune din apropierea unui oraș mare, cu populație tradițional agricolă, dar aflată într-un proces de extindere rezidențială. În urmă cu câțiva ani, veniturile proprii proveneau în principal din impozitul pe terenurile agricole, din impozitul pe clădiri pentru gospodării și din sume relativ modeste aferente mijloacelor de transport.Pe măsură ce comuna începe să atragă familii tinere care își construiesc case, baza fiscală se modifică. Apar locuințe noi, cresc încasările din impozitul pe clădiri, se schimbă regimul unor terenuri, iar numărul de autoturisme sporește considerabil. În același timp, crește numărul certificatelor de urbanism și al autorizațiilor de construire, deci și veniturile din taxe administrative.
Dacă administrația locală își actualizează bine evidențele și colectează eficient, bugetul local poate cunoaște o creștere vizibilă. Aceasta permite asfaltarea unor drumuri, extinderea iluminatului public sau modernizarea școlii din comună. Dacă, dimpotrivă, evidențele rămân neclare și gradul de colectare este redus, dezvoltarea localității se produce haotic, iar veniturile publice nu țin pasul cu nevoile noi ale comunității. Acest exemplu arată că veniturile proprii nu sunt statice, ci depind de dinamica socială, economică și administrativă.
Impactul asupra comunității
Efectele impozitelor și taxelor locale se văd, în primul rând, în infrastructură. Străzile reparate, șanțurile curățate, rețelele de apă și canalizare extinse, parcurile amenajate sau iluminatul modernizat nu apar din nimic. Ele presupun cheltuieli constante, proiectare, întreținere și investiții.Educația beneficiază și ea, chiar dacă uneori elevii nu percep imediat legătura. O școală cu acoperiș reparat, grupuri sanitare moderne, centrală termică funcțională sau dotări digitale există și datorită bugetului local. În multe localități, primăria contribuie la întreținerea clădirilor școlare, la transportul elevilor sau la susținerea unor activități educative și culturale.
Există și efecte sociale și culturale. Căminele culturale, bibliotecile comunale, festivalurile locale, târgurile tradiționale, activitățile sportive sau sprijinul pentru anumite categorii vulnerabile depind de resursele financiare ale localității. În spațiul românesc, unde identitatea locală are încă o mare forță, asemenea investiții nu sunt deloc neglijabile. Ele mențin coeziunea comunității și dau viață satelor și orașelor dincolo de simpla administrare tehnică.
Probleme și controverse
Totuși, fiscalitatea locală nu este lipsită de dificultăți. În mentalul colectiv, taxele sunt adesea percepute mai ales ca o povară. Explicația este ușor de înțeles: contribuabilul simte imediat plata, dar nu observă întotdeauna la fel de repede beneficiul. Dacă drumul rămâne plin de gropi, dacă trotuarele sunt degradate sau dacă transparența bugetară este redusă, apare impresia că impozitele sunt doar bani luați fără rost.O altă problemă o reprezintă inegalitățile dintre localități. Un municipiu dezvoltat economic dispune de o bază fiscală mult mai puternică decât o comună izolată, cu populație redusă și puține oportunități economice. De aici rezultă decalaje de dezvoltare greu de recuperat numai prin efort local. De aceea, autonomia locală trebuie dublată de mecanisme de solidaritate și echilibrare la nivel național.
Este necesar și un echilibru între nevoia de venituri și capacitatea de plată a cetățenilor. Impozite prea mari pot afecta persoanele cu venituri modeste, pensionarii sau familiile aflate în dificultate. Pe de altă parte, niveluri prea reduse ale taxelor pot limita grav posibilitatea administrației de a oferi servicii decente. Aici se cere măsură, realism și o politică fiscală locală adaptată condițiilor concrete.
Direcții de îmbunătățire
Un prim pas pentru eficientizarea sistemului este digitalizarea. Plata online a impozitelor și taxelor, notificările automate, accesul la istoricul obligațiilor și reducerea birocrației pot îmbunătăți semnificativ relația dintre contribuabil și administrație. În multe orașe din România s-au făcut pași în această direcție, însă diferențele dintre localități rămân mari.A doua direcție este actualizarea constantă a bazelor de date. Conectarea cât mai bună dintre evidențele fiscale, cadastrale și cele privind mijloacele de transport ar reduce erorile și ar crește eficiența colectării.
La fel de importantă este transparența bugetară. Oamenii acceptă mai ușor plata atunci când văd concret unde se duc banii: ce străzi se repară, ce școli se modernizează, ce proiecte se finanțează. Publicarea clară a bugetului și a investițiilor locale nu ar trebui să fie doar o formalitate administrativă, ci o adevărată formă de dialog cu cetățeanul.
Nu în ultimul rând, este nevoie de educație civică și fiscală. În școală se vorbește adesea despre instituții, drepturi și obligații, dar prea puțin despre mecanismele financiare care fac posibilă viața comunității. Un elev care înțelege de ce există impozite locale va privi altfel administrația și responsabilitatea publică.
Concluzie
Impozitele și taxele datorate bugetelor locale reprezintă una dintre temeliiile funcționării administrației publice locale din România. Ele nu sunt simple formule contabile, ci expresia concretă a solidarității într-o comunitate. Prin aceste venituri se asigură întreținerea infrastructurii, sprijinul pentru educație, susținerea serviciilor publice și realizarea unor investiții necesare dezvoltării locale.Dintre categoriile principale, impozitul pe clădiri, impozitul pe teren și impozitul pe mijloacele de transport ocupă un loc central, fiind completate de taxe administrative, taxe speciale și alte venituri locale. Nivelul încasărilor depinde atât de structura economică a localității, cât și de eficiența administrației și de gradul de conformare al contribuabililor.
În esență, fiscalitatea locală nu trebuie privită numai ca obligație, ci și ca participare la binele comun. Acolo unde administrația este corectă, transparentă și eficientă, impozitele și taxele se transformă în drumuri mai bune, școli mai sigure, spații publice mai îngrijite și comunități mai atractive. De aceea, un sistem local de impozite și taxe bine organizat este esențial pentru autonomia financiară, pentru dezvoltarea durabilă și pentru creșterea calității vieții în România.
Evaluează:
Autentifică-te ca să evaluezi lucrarea.
Autentifică-te